
 EN
 FR
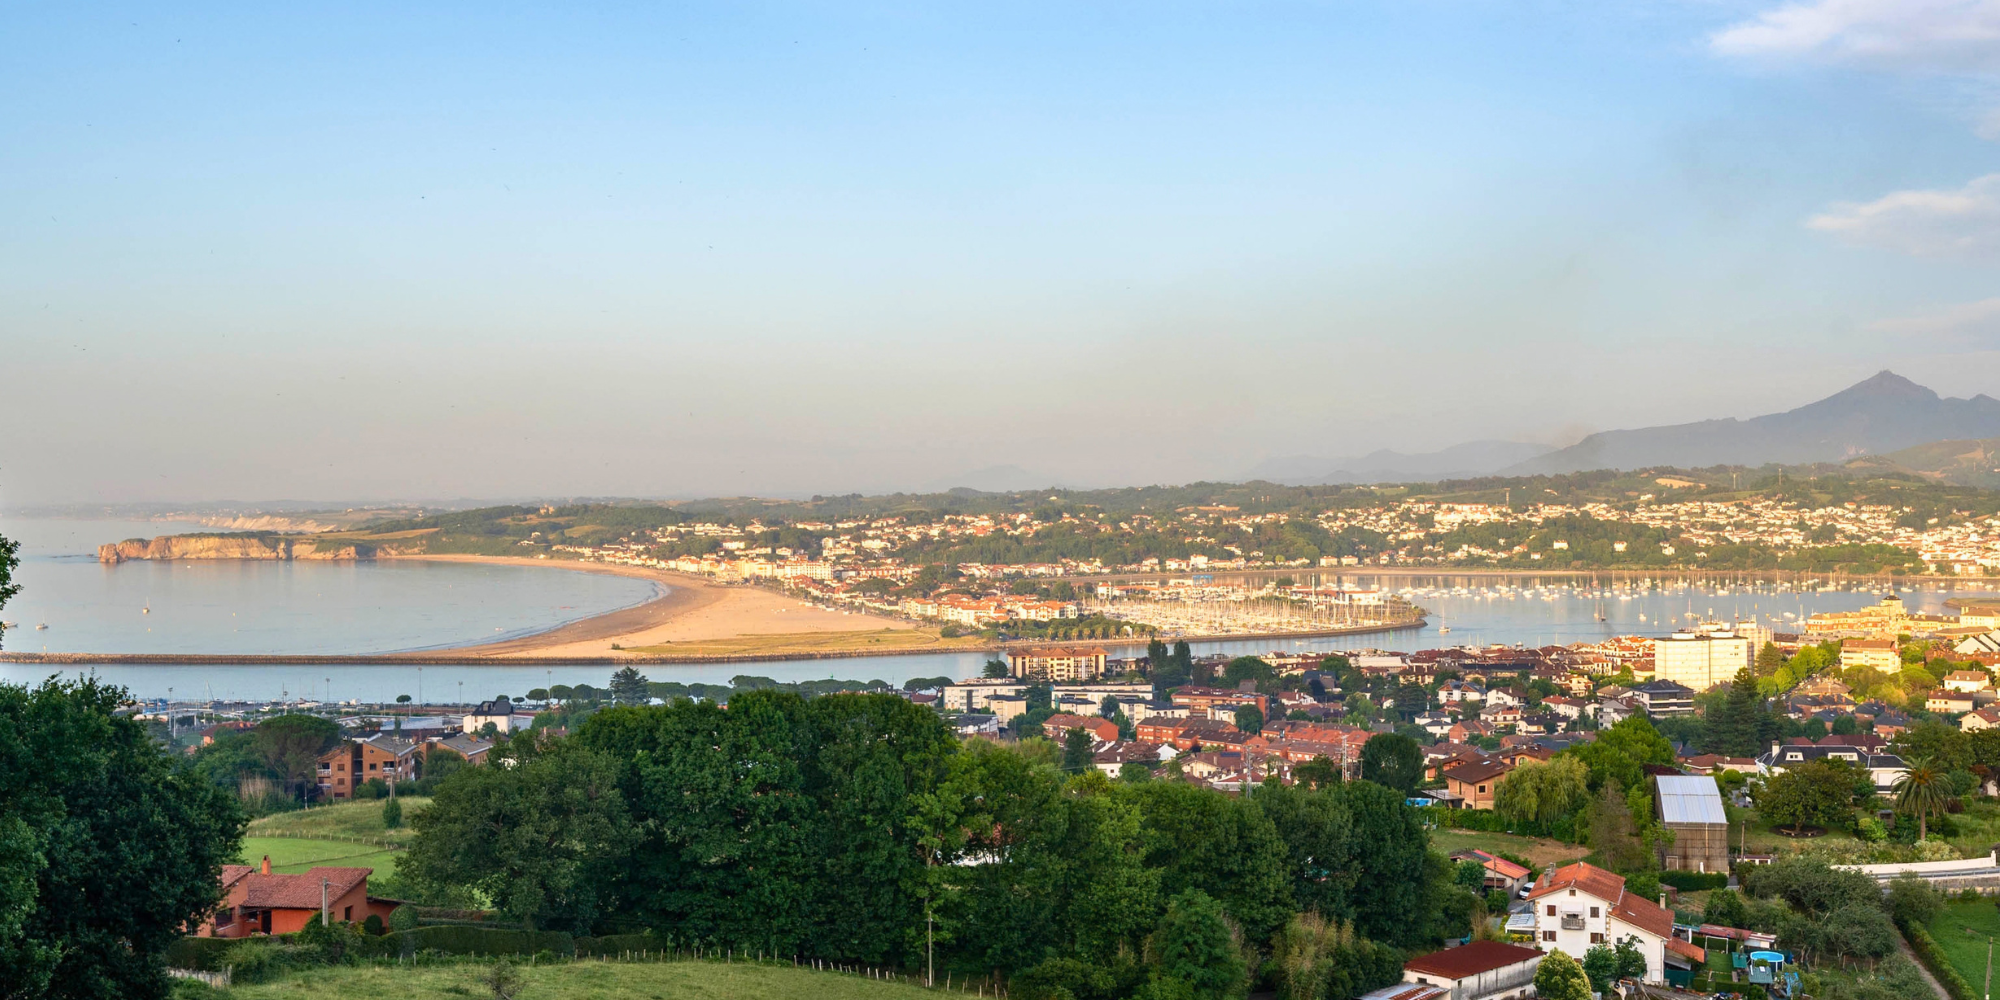
El mercado inmobiliario de altas prestaciones a lo largo del Bidasoa y el País Vasco, que conecta la elegancia de Biarritz y San Juan de Luz con la sofisticación de San Sebastián, Hondarribia y Zarautz, dibuja un territorio único en Europa. Para muchos inversores y compradores internacionales, cruzar la muga (frontera) no es solo un cambio de paisaje o de estilo de vida, sino también adentrarse en marcos normativos y fiscales bien diferenciados.
Comprender las peculiaridades tributarias a ambos lados del Bidasoa resulta fundamental para optimizar cualquier inversión en vivienda de lujo. Desde BARNES San Sebastián, analizamos las principales diferencias fiscales entre España y Francia para guiarle con seguridad y precisión en su próxima adquisición patrimonial.
El momento de la compra y los impuestos de transmisión iniciales
La primera gran divergencia entre ambos países se manifiesta en el momento de formalizar la compraventa ante notario, tanto si se adquiere obra nueva como propiedad de segunda mano.
- En España (Gipuzkoa / País Vasco)
- Para la vivienda de segunda mano, la adquisición está sujeta al Impuesto de Transmisiones Patrimoniales (ITP). Conviene destacar que el régimen foral del País Vasco cuenta históricamente con tipos muy competitivos en comparación con otras regiones del Estado (generalmente situados en torno al 7%).
- En el caso de obra nueva, la operación tributa mediante el Impuesto sobre el Valor Añadido (IVA, fijado habitualmente en el 10%) al que se suma el Impuesto sobre Actos Jurídicos Documentados (AJD).
- En Francia (País Vasco Francés / Aquitania)
- Los derechos de adquisición (conocidos comúnmente como frais de notaire, que engloban los impuestos de registro y tasas departamentales) son notablemente más elevados, oscilando por regla general entre el 7% y el 8% para propiedades de carácter residencial antiguo, y reduciéndose considerablemente en el caso de promociones inmobiliarias nuevas (alrededor del 2% al 3%).
La fiscalidad corriente y el mantenimiento de la propiedad
Una vez adquirida la residencia, la carga fiscal recurrente anual difiere de manera apreciable según la legislación de cada Estado.
- Tasas locales y comparación de tributos municipales
- En España, los propietarios deben hacer frente anualmente al IBI (Impuesto sobre Bienes Inmuebles), un tributo municipal moderado. Asimismo, si el comprador no es residente fiscal en España y destina la propiedad a uso propio o la deja vacía, la Agencia Tributaria grava una renta ficticia (rentas imputadas) sobre el valor catastral del inmueble.
- En Francia, el propietario debe abonar tanto la Taxe Foncière como la tradicional Taxe d’Habitation (esta última sujeta a matices según el tipo de ocupación y el carácter de residencia secundaria). En términos generales, la presión fiscal inmobiliaria recurrente en el territorio francés suele registrar los índices más elevados de la Unión Europea.
Rendimiento y optimización en el mercado del alquiler
El norte de España y el litoral vasco-francés son polos de atracción para el alquiler vacacional de alto standing y la inversión patrimonial a largo plazo.
- Si alquila su propiedad como no residente
- Bajo el marco español: Los ciudadanos de la Unión Europea que obtienen rendimientos por alquiler declaran exclusivamente los ingresos netos derivados de la explotación a un tipo fijo del 19%, pudiendo deducir los gastos asociados al mantenimiento del bien de forma proporcional.
- Bajo el marco francés: Los ingresos por alquiler están sujetos al impuesto sobre la renta francés (impôt sur le revenu), al que se añaden de forma estricta las cotizaciones sociales (prélèvements sociaux), elevando de manera sensible la carga fiscal efectiva sobre el rendimiento bruto en comparación con el lado español.
Transmisión patrimonial y plusvalías
A la hora de desinvertir o planificar el traspaso generacional del inmueble (herencias y donaciones), los convenios de doble imposición suscritos entre ambos países exigen un rigor milimétrico. Mientras que España grava las ganancias de capital de los no residentes comunitarios a un tipo uniforme del 19%, el sistema francés aplica fórmulas progresivas de plusvalías inmobiliarias que varían según los años de tenencia efectiva del activo, incorporando desgravaciones por antigüedad de manera gradual.
Un estilo de vida sin fronteras con el respaldo de los expertos
Invertir a ambos lados del Bidasoa, ya sea disfrutando de un apartamento exclusivo frente a la Bahía de La Concha o de una propiedad señorial en San Juan de Luz, exige un conocimiento profundo del entorno legal y fiscal local.
Desde BARNES San Sebastián, ponemos a su disposición nuestra experiencia transfronteriza y nuestra red internacional para acompañarle en cada etapa de su proyecto inmobiliario, garantizando una transición impecable y una óptima gestión de su patrimonio. ¿Hablamos de su próxima residencia?