
 EN
 ES
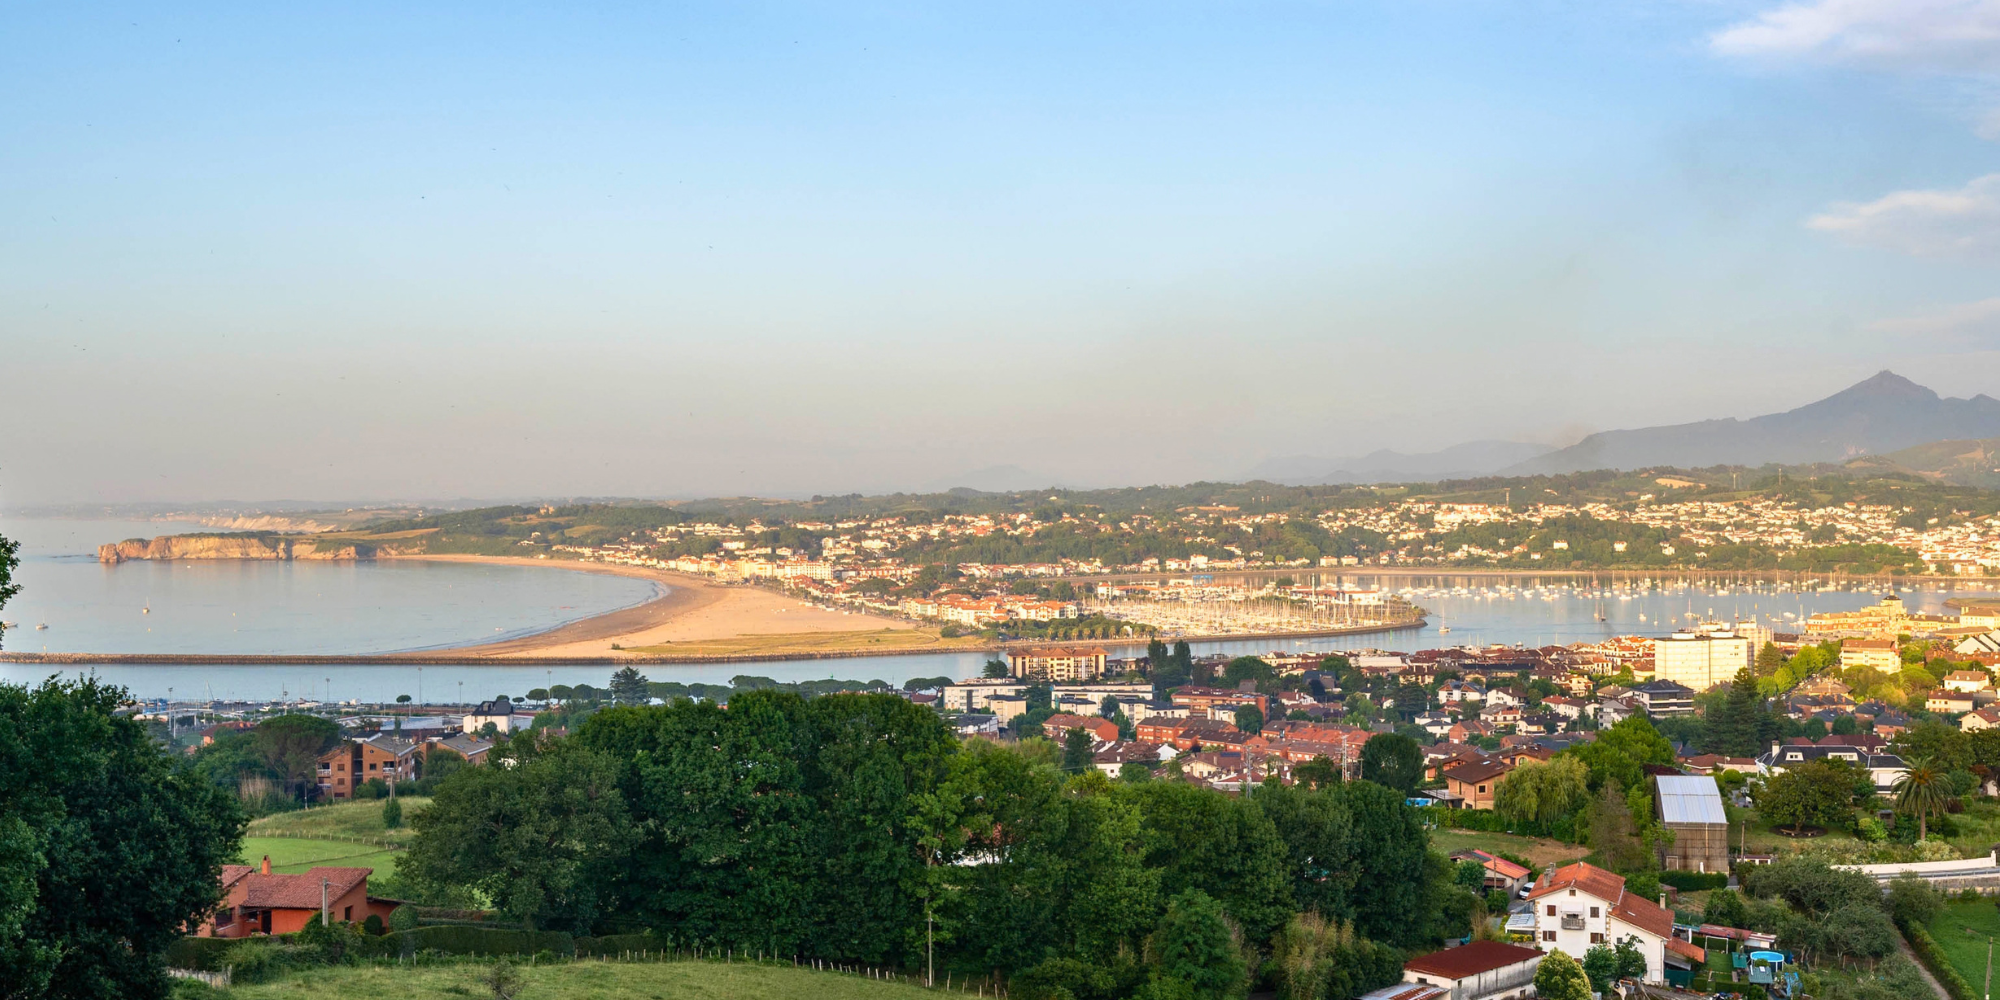
Le marché immobilier haut de gamme le long de la Bidassoa et du Pays basque — reliant l'élégance de Biarritz et Saint-Jean-de-Luz à la sophistication de Saint-Sébastien, Hondarribia et Zarautz — dessine un territoire unique en Europe. Pour de nombreux investisseurs et acheteursinternationaux, franchir la muga (frontière) n'est pas seulement un changement de paysage ou de mode de vie, c'est aussi s'aventurer dans des cadres normatifs et fiscaux bien distincts.
Comprendre les particularités fiscales des deux côtés de la Bidassoa est indispensable pour optimiser tout investissement dans la pierre de luxe. Chez BARNES Saint-Sébastien, nous analysons les principales différences fiscales entre l'Espagne et la France afin de vous guider avecsécurité et précision dans votre prochaine acquisition patrimoniale.
Le moment de l'achat et les taxes de transmission initiales
La première grande divergence entre les deux pays se manifeste au moment de formaliser la vente chez le notaire, qu'il s'agisse d'un bien neuf ou ancien.
- En Espagne (Gipuzkoa / Pays basque) : Pour les biens anciens, l'acquisition est assujettie à l'Impôt sur les Transmissions Patrimoniales (ITP). Il convient de souligner que le régime foral du Pays basque dispose d'un taux général compétitif fixé à 7% par rapport aux régions de régime commun en Espagne. Dans le cas d'une construction neuve, l'opération est soumise à la TVA (habituellement fixée à 10%) à laquelle s'ajoute l'Impôt sur les Actes Juridiques Documentés (AJD).
- En France (Pays basque français / Nouvelle-Aquitaine) : Les frais d'acquisition (communément appelés frais de notaire, qui englobent les droits d'enregistrement et taxes départementales) sont nettement plus élevés, oscillant en règle générale entre 7% et 8% pour les propriétés résidentielles anciennes, et se réduisant considérablement pour les programmes immobiliers neufs (autour de 2% à 3%).
La fiscalité courante et l'entretien de la propriété
Une fois la résidence acquise, la charge fiscale annuelle récurrente diffère sensiblement selon la législation de chaque État.
- Taxes locales et comparaison des impôts municipaux :
- En Espagne, les propriétaires doivent s'acquitter chaque année de l'IBI (Impôt sur les Biens Immobiliers), un impôt municipal modéré. De plus, si l'acheteur n'est pas résident fiscal en Espagne et destine le bien à un usagepersonnel ou le laisse vacant, l'Agence fiscale prélève un impôt fictif (revenus imputés) sur la valeur cadastrale du bien.
- En France, le propriétaire doit régler à la fois la Taxe Foncière et la traditionnelle Taxe d'Habitation (cette dernière restant pleinement applicable aux résidencessecondaires). De manière générale, la pression fiscale immobilière récurrente sur le territoire français enregistre l'un des taux les plus élevés de l'Union européenne.
Rendement et optimisation sur le marché locatif
Le nord de l'Espagne et le littoral basque français sont des pôles d'attraction majeurs pour la location saisonnière de standing et l'investissement patrimonial à long terme.
- Si vous louez votre bien en tant que non-résident :
-Sous le régime espagnol, les citoyens de l'Union européenne qui perçoivent des revenus locatifs déclarent exclusivement les revenus nets tirés de l'exploitation à un taux fixe de 19%, tout en pouvant déduireproportionnellement les charges liées à l'entretien du bien.
-Sous le régime français, les revenus locatifs sont soumis à l'impôt sur le revenu français, assortis de manière stricte des prélèvements sociaux (prélèvements sociaux), ce qui élève sensiblement la charge fiscale effective sur le rendement brut par rapport au côté espagnol.
Transmission patrimonial et plus-values
Lors de la revente ou de la planification de la transmission générationnelle du bien (successions et donations), les conventions de double imposition exigent une rigueur millimétrique. Alors que l'Espagne taxe les plus-values des non-résidents communautaires à un taux uniforme de 19%, le système français applique des formules progressives de plus-values immobilières qui varient selon les années de détention effective du bien, intégrant des abattements pour durée de détention de manière graduelle.
Un art de vivre sans frontières avec le soutien des experts
Investir des deux côtés de la Bidassoa — qu'il s'agisse de profiter d'un appartement exclusif face à la baie de La Concha ou d'une propriété de caractère à Saint-Jean-de-Luz — exige une connaissance approfondie de l'environnement juridique et fiscal local.
Chez BARNES Saint-Sébastien, nous mettons à votre disposition notre expertise transfrontalière et notre réseau international pour vous accompagner à chaque étape de votre projet immobilier, garantissant une transition irréprochable et une gestion optimale de votrepatrimoine. Parlons de votre prochaine résidence ?